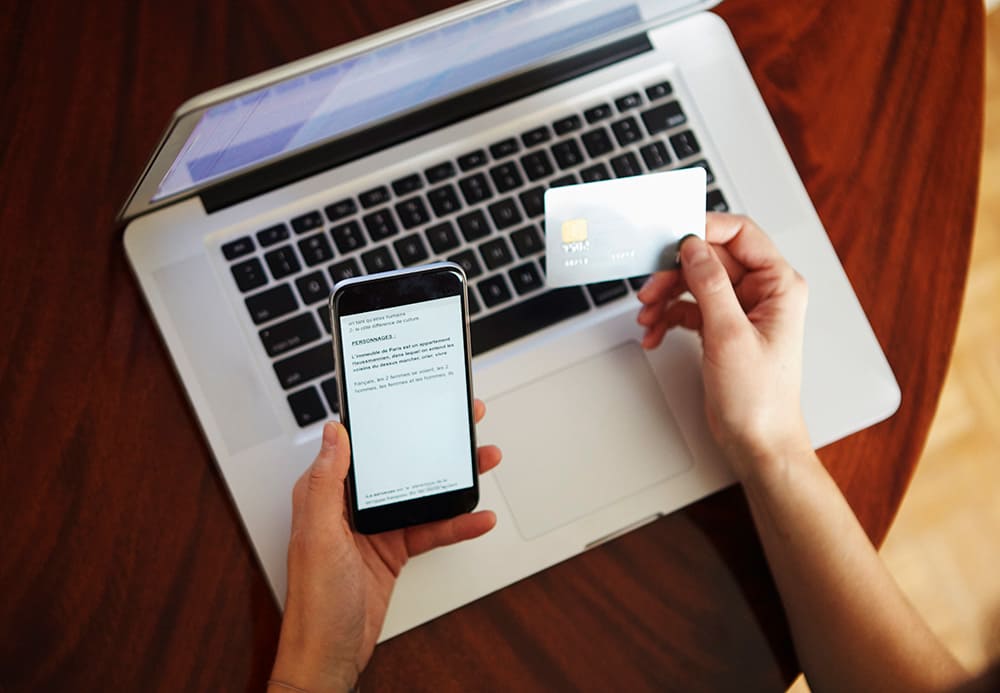
DSP2 et authentification forte : quel impact sur les liens de paiement ?
Qu’il s’agisse d’encaisser une commande prise par téléphone, de demander un acompte pour une réservation ou de relancer une facture impayée, le règlement doit pouvoir suivre, sans imposer un passage sur place ni demander au client de dicter ses coordonnées de carte bancaire. C’est justement le principe du lien de paiement envoyé par SMS ou par email, qui permet au client de régler lui-même sur une page sécurisée.
Ce parcours s’inscrit pleinement dans le cadre réglementaire de la DSP2 (Directive Européenne sur les Services de Paiement), qui impose une authentification forte du client (SCA). Comment cette obligation modifie-t-elle le parcours d’encaissement ? Pourquoi remplace-t-elle progressivement la VAD traditionnelle sur TPE ? Les experts Sextant vous expliquent les enjeux de cette transition.
DSP2 et authentification forte : quelles règles pour les paiements à distance ?
Historiquement, le numéro de carte, la date d’expiration et le cryptogramme visuel (CVV) suffisaient à valider une transaction. Aujourd’hui, ces données ne garantissent plus que l’acheteur est le véritable porteur de la carte. Pour renforcer la sécurité des paiements électroniques, la deuxième directive européenne sur les services de paiement (DSP2) a notamment introduit le principe d’authentification forte du client. Lorsqu’elle est requise, celle-ci repose sur au moins deux éléments indépendants : par exemple, le smartphone enregistré auprès de la banque associé à un code personnel ou à une validation biométrique.
Pour un paiement réalisé en ligne, le protocole 3-D Secure permet d’intégrer cette vérification au parcours de paiement. C’est le cas avec un lien de paiement : le client accède à une page sécurisée, renseigne lui-même ses coordonnées bancaires puis, lorsque sa banque le demande, authentifie la transaction depuis son application bancaire.
Ce fonctionnement diffère de la VAD traditionnellement réalisée sur un terminal de paiement, où les coordonnées de carte communiquées par le client sont saisies manuellement par le professionnel. Avec un lien de paiement, c’est au contraire le client qui renseigne ses informations bancaires et valide lui-même son règlement, avec les mécanismes de sécurisation propres au paiement en ligne.
L’authentification forte n’est toutefois pas demandée à chaque règlement. Certaines transactions bénéficient d’exemptions prévues par la réglementation, notamment selon leur montant ou leur niveau de risque. Même dans ce cas, la banque du client peut décider de demander une authentification.
De l’envoi du lien de paiement au règlement : un parcours sécurisé
Prenons un cas courant : votre client réserve une chambre et doit verser un acompte pour confirmer sa réservation. Plutôt que de recueillir ses coordonnées bancaires par téléphone ou de lui demander de se déplacer, vous pouvez lui adresser une demande de paiement par SMS ou par email.
- Créer la demande de règlement
Depuis votre interface, renseignez les informations permettant d’identifier la transaction (client, numéro de devis, de commande ou de facture) et le montant à payer. - Envoyer le lien par SMS ou par email
Le client reçoit la demande et accède à une page de paiement sécurisée. En précisant dans votre message l’objet du règlement et son montant, il identifie clairement la transaction avant de procéder au paiement. - Le client effectue son paiement
Il saisit ses coordonnées de carte bancaire sur la page sécurisée et effectue l’authentification demandée pour valider le paiement. - Vérifier le statut de traitement
Un lien envoyé, et même ouvert par le client, ne signifie pas que le règlement a été effectué. Vérifiez le statut de la transaction dans votre interface.
L’intérêt ne se limite donc pas au paiement à distance. Votre client conserve la maîtrise de la saisie de ses données bancaires et de la validation de son paiement, tandis que, de votre côté, vous pouvez encaisser sans manipuler directement ces informations et suivre le statut de la transaction.
Paiement VAD sur terminal CB : comprendre l’évolution vers des solutions mieux sécurisées
Contrairement à la Vente À Distance (VAD) classique, où le commerçant saisit lui-même les numéros sur son terminal de paiement (TPE), le lien de paiement rend le client pleinement acteur de son règlement.
Au téléphone, le client dicte son numéro de carte, le professionnel le saisit sur son lecteur CB. Cette pratique de vente à distance permet d’encaisser sans la présence physique du client, mais expose les coordonnées bancaires lors de leur transmission et de leur manipulation. De plus, sans authentification du titulaire, rien ne permet de vérifier que l’interlocuteur utilise bien sa propre carte.
Face aux risques de fraude associés à ce type de paiement, l’Observatoire de la sécurité des moyens de paiement souhaite en réserver l’usage aux situations pour lesquelles aucune alternative n’existe. Cette orientation ne relève plus seulement de la recommandation, des mécanismes techniques limitent désormais directement les paiements non authentifiés au-delà d’un certain volume par carte et par commerçant. Un professionnel qui utilise régulièrement la VAD sur TPE a donc intérêt à vérifier avec son prestataire les restrictions applicables à son activité et les solutions disponibles.
Pour une entreprise habituée à prendre des commandes par téléphone, cette évolution n’impose pas nécessairement de revoir son organisation commerciale. La vente, elle, se déroule comme auparavant, c’est le parcours de paiement qui évolue.
Faites évoluer vos encaissements à distance avec Sextant. Adopter le lien de paiement, c’est offrir à vos clients un parcours d’achat conforme aux normes DSP2, moderne et sécurisé, tout en réduisant vos risques de contestation de paiement.
Sextant vous conseille et déploie les solutions d’encaissement adaptées à votre activité (encaissement ponctuel d’acomptes, facturation récurrente ou gestion globale des ventes à distance).
Vous souhaitez moderniser vos outils d’encaissement et sécuriser vos ventes à distance ? Échangez dès aujourd’hui avec un conseiller Sextant.
Actualités
LIRE NOS DERNIERS ARTICLES
DSP2 et authentification forte : quel impact sur les liens de paiement ?
Lire
Réduction de l’usage du chèque : quelles solutions de paiement pour les collectivités ?
Lire
5 signes que votre organisation d’encaissement doit évoluer
Lire